Domain gmtv.de kaufen?
Wir ziehen mit dem Projekt
gmtv.de um.
Sind Sie am Kauf der Domain
gmtv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmtv.de kaufen?
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **

Ähnliche Suchbegriffe für Erbrecht-Erbschaftsteuer-Schenkungsteuer-Taschenbuch
Top-Angebote
Produkte zum Begriff Erbrecht-Erbschaftsteuer-Schenkungsteuer-Taschenbuch:
-
Erbschaftsteuer/Schenkungsteuer, Gebundene Ausgabe von Gerd Brüggemann,Martin Stirnberger, Erich Fleischer Verlag, 978-3-8168-1161-9Erbschaftsteuer/schenkungsteuer, Gebundene Ausgabe Von Gerd Brüggemann,martin Stirnberger, Erich Fleischer Verlag, 978-3-8168-1161-9, Seitenanzahl: 124069,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ErbrechtErbrecht , Zum Werk Der Querschnittskommentar zum Erbrecht in der Reihe der Beck'schen Kurzkommentare enthält nicht nur die Regelungen des 5. Buchs des BGB (§ 1922 ff. BGB). Zahlreiche erbrechtliche Nebengesetze werden ebenfalls komplett oder in Auszügen kommentiert. Der Kommentar deckt damit den gesamten Prüfungskatalog der Ausbildung zum Fachanwalt für Erbrecht ab. Inhalt Materielles Recht Erbrecht, Vorsorgevollmacht, vorweggenommene Erbfolge, Schenkung, Sozialhilferegress, Schnittstellen zum Familien- und Sachenrecht, Patientenverfügung, digitaler Nachlass Materielle Nebengesetze GrdstVG, LPartG, SGB XII, ApoG, PersBefG, GastG, PStG, WaffG, Berufsrecht der Rechtsanwälte und Steuerberater Verfahrensrecht FamFG, IntErbVG, ZPO, InsO, BeurkG, BNotO, GBO, VerschG, HöfeO, LWvfG, Anerbenrechte, HeimG Kosten- und Vergütungsrecht RVG, GNotKG Europäisches und Internationales Erbrecht EGBGB, EuErbVO, Länderberichte Steuerrecht ErbStG, EStG Vorteile auf einen Blick für Beratung und Prozess für alle Spezialfragen für Mandate mit Auslandsbezug Zur Neuauflage Die Neuauflage enthält alle einschlägigen Gesetzesreformen der abgelaufenen Legislaturperiode, z.B. das KostRÄG. Die Kommentierung des BGB wird ergänzt um die Vorschriften zum Nießbrauch (§§ 1085 ff. BGB). Neue Länderberichte zu China, Japan und den Niederlanden ergänzen den internationalen Teil. Zielgruppe Für Rechtsanwaltschaft, Fachanwaltschaft für Erbrecht, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Testamentsvollstreckung sowie Notariate. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220630, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#65#, Redaktion: Burandt, Wolfgang~Rojahn, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 2234, Keyword: Vorsorgevollmacht; Patientenverfügung; Europäische Erbrechtsverordnung; Digitaler Nachlass; Länderberichte; Nachlassrecht; Erbrechtliche Nebengesetze; BGB; EStG; EuErbVO; ErbStG; EGBGB; ZPO; BeurkG; FamFG; GBO; Internationales Erbrecht; Höferecht; Erbrecht von Berufsgruppen; Sozialregress; Vorsorgerecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 2234, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 248, Breite: 182, Höhe: 60, Gewicht: 1863, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2626599, Vorgänger EAN: 9783406721007 9783406657528 9783406602597, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1157390279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahressteuergesetz 2022. Steigende Erbschaft- und Schenkungsteuer bei der Übertragung von Grundbesitz ab dem 01.01.2023, Taschenbuch von Anonymous,Jahressteuergesetz 2022. Steigende Erbschaft- Und Schenkungsteuer Bei Der Übertragung Von Grundbesitz Ab Dem 01.01.2023, Taschenbuch Von Anonymous, Grin, 978-3-389-11054-6, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit?
Die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit erfolgt über Glasfaserkabel. Dabei werden die elektrischen Signale der Sendung in optische Signale umgewandelt und durch die Glasfaserkabel geschickt. Da Lichtgeschwindigkeit die schnellste Geschwindigkeit im Universum ist, ermöglicht dies eine nahezu verzögerungsfreie Übertragung der Live-Sendungen. **
-
Wie funktioniert die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit?
Die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit erfolgt über Glasfaserkabel. Dabei werden die elektrischen Signale, die das Fernsehsignal repräsentieren, in Lichtsignale umgewandelt und durch die Glasfaserkabel geschickt. Da Lichtgeschwindigkeit sehr hoch ist, können die Signale in Echtzeit über große Entfernungen übertragen werden. Am Empfangsort werden die Lichtsignale wieder in elektrische Signale umgewandelt und das Fernsehsignal kann angezeigt werden. **
-
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **

Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erbrecht-Erbschaftsteuer-Schenkungsteuer-Taschenbuch:
-
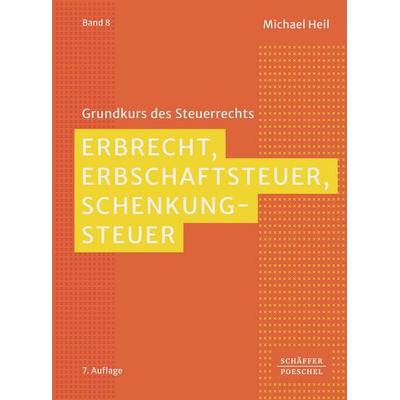
Erbrecht, Erbschaftsteuer, Schenkungsteuer, Taschenbuch von Michael Heil, Schäffer-Poeschel, 978-3-7910-6797-1Erbrecht, Erbschaftsteuer, Schenkungsteuer, Taschenbuch Von Michael Heil, Schäffer-poeschel, 978-3-7910-6797-1, Seitenanzahl: 36244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaftsteuer/Schenkungsteuer, Gebundene Ausgabe von Gerd Brüggemann,Martin Stirnberger, Erich Fleischer Verlag, 978-3-8168-1161-9Erbschaftsteuer/schenkungsteuer, Gebundene Ausgabe Von Gerd Brüggemann,martin Stirnberger, Erich Fleischer Verlag, 978-3-8168-1161-9, Seitenanzahl: 124069,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ErbrechtErbrecht , Zum Werk Der Querschnittskommentar zum Erbrecht in der Reihe der Beck'schen Kurzkommentare enthält nicht nur die Regelungen des 5. Buchs des BGB (§ 1922 ff. BGB). Zahlreiche erbrechtliche Nebengesetze werden ebenfalls komplett oder in Auszügen kommentiert. Der Kommentar deckt damit den gesamten Prüfungskatalog der Ausbildung zum Fachanwalt für Erbrecht ab. Inhalt Materielles Recht Erbrecht, Vorsorgevollmacht, vorweggenommene Erbfolge, Schenkung, Sozialhilferegress, Schnittstellen zum Familien- und Sachenrecht, Patientenverfügung, digitaler Nachlass Materielle Nebengesetze GrdstVG, LPartG, SGB XII, ApoG, PersBefG, GastG, PStG, WaffG, Berufsrecht der Rechtsanwälte und Steuerberater Verfahrensrecht FamFG, IntErbVG, ZPO, InsO, BeurkG, BNotO, GBO, VerschG, HöfeO, LWvfG, Anerbenrechte, HeimG Kosten- und Vergütungsrecht RVG, GNotKG Europäisches und Internationales Erbrecht EGBGB, EuErbVO, Länderberichte Steuerrecht ErbStG, EStG Vorteile auf einen Blick für Beratung und Prozess für alle Spezialfragen für Mandate mit Auslandsbezug Zur Neuauflage Die Neuauflage enthält alle einschlägigen Gesetzesreformen der abgelaufenen Legislaturperiode, z.B. das KostRÄG. Die Kommentierung des BGB wird ergänzt um die Vorschriften zum Nießbrauch (§§ 1085 ff. BGB). Neue Länderberichte zu China, Japan und den Niederlanden ergänzen den internationalen Teil. Zielgruppe Für Rechtsanwaltschaft, Fachanwaltschaft für Erbrecht, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Testamentsvollstreckung sowie Notariate. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220630, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#65#, Redaktion: Burandt, Wolfgang~Rojahn, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 2234, Keyword: Vorsorgevollmacht; Patientenverfügung; Europäische Erbrechtsverordnung; Digitaler Nachlass; Länderberichte; Nachlassrecht; Erbrechtliche Nebengesetze; BGB; EStG; EuErbVO; ErbStG; EGBGB; ZPO; BeurkG; FamFG; GBO; Internationales Erbrecht; Höferecht; Erbrecht von Berufsgruppen; Sozialregress; Vorsorgerecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 2234, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 248, Breite: 182, Höhe: 60, Gewicht: 1863, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2626599, Vorgänger EAN: 9783406721007 9783406657528 9783406602597, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1157390279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
-
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
-
Wie funktioniert die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit?
Die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit erfolgt über Glasfaserkabel. Dabei werden die elektrischen Signale der Sendung in optische Signale umgewandelt und durch die Glasfaserkabel geschickt. Da Lichtgeschwindigkeit die schnellste Geschwindigkeit im Universum ist, ermöglicht dies eine nahezu verzögerungsfreie Übertragung der Live-Sendungen. **
-
Wie funktioniert die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit?
Die Übertragung von TV-Live-Sendungen mit Lichtgeschwindigkeit erfolgt über Glasfaserkabel. Dabei werden die elektrischen Signale, die das Fernsehsignal repräsentieren, in Lichtsignale umgewandelt und durch die Glasfaserkabel geschickt. Da Lichtgeschwindigkeit sehr hoch ist, können die Signale in Echtzeit über große Entfernungen übertragen werden. Am Empfangsort werden die Lichtsignale wieder in elektrische Signale umgewandelt und das Fernsehsignal kann angezeigt werden. **
Ähnliche Suchbegriffe für Erbrecht-Erbschaftsteuer-Schenkungsteuer-Taschenbuch
-
Jahressteuergesetz 2022. Steigende Erbschaft- und Schenkungsteuer bei der Übertragung von Grundbesitz ab dem 01.01.2023, Taschenbuch von Anonymous,Jahressteuergesetz 2022. Steigende Erbschaft- Und Schenkungsteuer Bei Der Übertragung Von Grundbesitz Ab Dem 01.01.2023, Taschenbuch Von Anonymous, Grin, 978-3-389-11054-6, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Übertragung von Grundstücken im Rahmen der Erbschaft- und Schenkungsteuer, Taschenbuch von Alexander Ross, GRIN, 978-3-668-07313-5Die Übertragung Von Grundstücken Im Rahmen Der Erbschaft- Und Schenkungsteuer, Taschenbuch Von Alexander Ross, Grin, 978-3-668-07313-5, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.